매달 200만 원씩 저축하면 파이어족까지 몇 년 걸릴까? (현실적인 달성 기간 계산)
조기 은퇴나 경제적 자유(파이어족)를 꿈꾸는 직장인들에게 가장 와닿는 현실적인 저축액은 얼마일까요? 사람마다 환경은 다르겠지만, ‘월 200만 원 저축’은 꽤 상징적인 수치입니다. 연간 2,400만 원을 모으는 셈이니, 결코 쉽지 않지만 악착같이 노력하면 달성 가능한 현실적인 최상위권 목표치이기 때문입니다.
그렇다면 매달 200만 원씩 알뜰히 모아 투자한다면, 우리는 과연 몇 년 뒤에 회사에 사표를 던질 수 있을까요?
자산별 목표 금액(3억, 5억, 9억)과 투자 수익률에 따른 정밀한 달성 기간을 계산해 드립니다.
1. 매달 200만 원 적립 시 목표 달성 기간 시뮬레이션
단순히 통장에 넣어두는 예·적금이 아니라, 미국 S&P500 지수 ETF나 배당 성장주 등에 매달 200만 원씩 적립식으로 투자(복리 적용)한다고 가정했을 때의 결과입니다.
| 연평균 수익률 | 3억 원 (연금 브릿지/최소 파이어) | 5억 원 (바리스타/린 파이어) | 9억 원 (원조 4% 법칙 파이어) |
| 연 3% (시중 예·적금/보수적 자산) | 약 10.5년 | 약 16년 | 약 25년 |
| 연 7% (보수적 주식/채권 혼합) | 약 8.8년 | 약 13년 | 약 19년 |
| 연 10% (S&P500 장기 평균 수익률) | 약 7.8년 | 약 11년 | 약 15.5년 |
※ 시뮬레이션 기준: 매월 말 200만 원 복리 적립, 세전 기준
2. 구간별 자산 형성의 특징과 체감 속도
이 표에서 유심히 봐야 할 점은 “자산이 늘어나는 속도가 뒤로 갈수록 가속화된다”는 사실입니다. 복리의 마법 때문입니다.
① 첫 3억 원을 모으는 구간: 약 8년 (가장 답답한 구간)
- 특징: 자산의 대부분이 내가 피땀 흘려 넣은 ‘원금’입니다. 연 7% 수익률 기준으로 8년 동안 모은 3억 원 중 원금이 약 2억 1,600만 원, 투자 수익이 약 8,400만 원을 차지합니다.
- 이 시기에는 “이렇게 모아서 언제 은퇴하나” 싶고 가장 지루하게 느껴집니다. 하지만 이 3억 원이라는 단단한 뼈대를 완성하는 것이 파이어족의 가장 중요한 1단계입니다.
② 5억 원 달성 구간: 약 11~13년 (현실적 은퇴 가능 구간)
- 특징: 3억 원에서 5억 원으로 넘어가는 데는 단 3~4년밖에 걸리지 않습니다. 돈이 굴러가며 스스로 버는 이자가 매달 넣는 원금에 맞먹기 시작합니다.
- 60세 이전까지 버틸 자금을 마련하고, 은퇴 후 좋아하는 소일거리로 월 50만~100만 원을 버는 ‘바리스타 파이어’를 목표로 한다면 10~12년 차에 이미 조기 은퇴가 가능해집니다.
③ 9억 원 달성 구간: 약 15~19년 (완전한 불로소득 구간)
- 특징: 15년 차가 넘어가면 매년 주식 시장에서 발생하는 투자 수익금이 내가 1년 동안 악착같이 모으는 원금(2,400만 원)을 훌쩍 넘어섭니다.
- 30세에 월 200만 원 저축을 시작했다면, 40대 중후반에는 일하지 않아도 월 300만 원 이상의 불로소득을 창출하는 완전한 파이어족이 됩니다.
3. 은퇴 시점을 극적으로 앞당기는 실전 가속 전략 2가지
매달 200만 원이라는 강력한 저축 체력을 가지고 있다면, 시스템적인 세팅 외에 아래 두 가지 투자·지출 행동 전략을 더해 목표 달성 기간을 훨씬 더 단축할 수 있습니다.
첫째, 초기 3년에 상여금과 성과급 몰아넣기
복리의 특성상 “사업 초기에 들어간 돈일수록 복리를 누리는 기간이 길어져 덩치가 거대해집니다.” 매달 모으는 200만 원 외에 연말 상여금, 명절 수당, 부업 소득 등 비정기적인 목돈이 생기면 소비로 돌리지 않고 초기 1~3년 차에 집중적으로 투자금으로 밀어 넣으세요. 초기에 자본금 덩치를 크게 키워두면 5억, 9억으로 가는 복리 엔진의 소요 시간이 년 단위로 대폭 단축됩니다.
둘째, ‘시장이 재평가받는 하락장’을 기회로 삼기
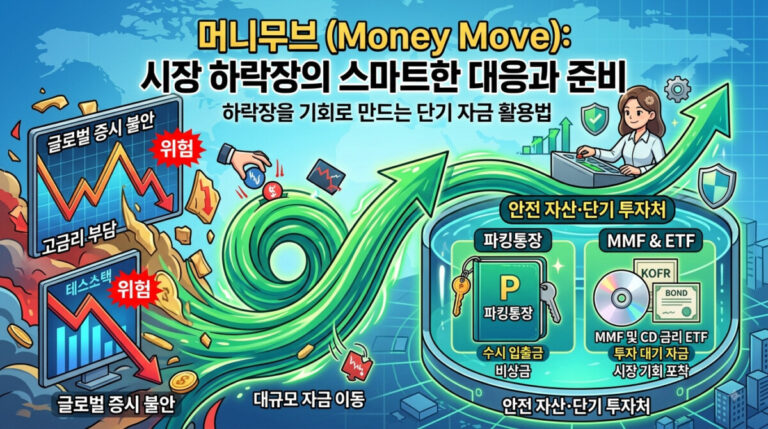
적립식 투자의 가장 큰 장점은 시장이 폭락할 때 같은 200만 원으로 더 많은 주식 수량을 모을 수 있다는 점입니다. 상승장에서는 평소처럼 200만 원을 적립하되, 시장에 공포가 찾아왔을 때 모아둔 비상금이나 부수입을 추가 투입하는 ‘가성비 매수’를 진행하면 평단가를 획기적으로 낮추면서 전체 자산 달성 시기를 크게 앞당길 수 있습니다.
결론: 10년 뒤의 삶을 바꿀 수 있는 수치
매달 200만 원을 저축하고 투자할 수 있다는 것은, 이미 경제적 자유로 가는 고속도로에 진입했다는 뜻입니다.
완벽한 9억 원을 모아 완전 은퇴를 하려면 15년 이상이 걸리지만, 현실적인 바리스타 파이어나 연금 브릿지 전략을 취한다면 단 8~10년 만에 회사 생활의 주도권을 내가 쥐게 됩니다.
오늘 당장 나의 한 달 지출을 점검하고, 매달 투자로 들어갈 200만 원의 파이프라인을 구축해 보세요. 10년 뒤의 여러분은 지금의 선택에 진심으로 감사하게 될 것입니다.